Domain ortsdurchfahrt.de kaufen?
Wir ziehen mit dem Projekt
ortsdurchfahrt.de um.
Sind Sie am Kauf der Domain
ortsdurchfahrt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ortsdurchfahrt.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **

Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:

-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **

Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
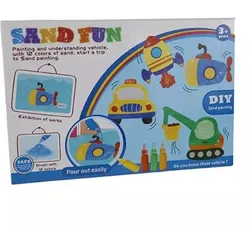
Sandmalerei-Set – VerkehrGestalte bunte, besondere Bilder mit Sand! Das Sandmal-Set – Verkehr bietet eine kreative Gestaltungsmöglichkeit für Kinder, die sich für Fahrzeuge und Verkehr interessieren. Mit Hilfe des farbigen Sands kann das Kind das Bild Schritt für Schritt ausfüllen und so ein eindrucksvolles Kunstwerk mit Verkehrsmotiv gestalten. Beim Auswählen der verschiedenen Farben, dem genauen Platzieren des Sands und dem nach und nach entstehenden Bild trainiert das Kind spielerisch seine Feinmotorik, Hand‐Augen‐Koordination und Konzentrationsfähigkeit. Produkteigenschaften Produktkategorie: Kreativspiel / Bastelset Typ: Sandmal-Set Thema: Verkehr Empfohlenes Alter: ab 6 Jahren Hauptfunktion: Bildergestaltung mit farbigem Sand Geförderte Fähigkeiten: Feinmotorik, Hand‐Augen‐Koordination, Geschicklichkeit, Konzentration, Aufmerksamkeit, Kreativität, Farberkennung Spielart: kreative und handwerkliche Tätigkeit Weitere wichtige Merkmale: Bild mit Verkehrsmotiv, Gestaltung mit farbigem Sand Detaillierte Produktbeschreibung Mit dem Sandmal-Set – Verkehr können Kinder mithilfe von farbigem Sand ein eindrucksvolles Bild gestalten. Beim kreativen Arbeiten füllen sie die einzelnen Bildbereiche nach und nach mit dem jeweils passenden Farbsand aus, sodass das Verkehrsmotiv Schritt für Schritt sichtbar wird. Kreatives Gestalten mit Sand unterscheidet sich vom klassischen Zeichnen und Malen und bietet daher ein ganz neues, spannendes Kreativerlebnis. Das Kind kann mit den eigenen Händen erfahren, wie sich unterschiedliche Farben und Strukturen anfühlen und einsetzen lassen. Das präzise Platzieren der feinen Sandkörner erfordert Aufmerksamkeit und Genauigkeit. Beim Dosieren des Sands und Ausfüllen der markierten Flächen werden Feinmotorik und Hand‐Augen‐Koordination gleichermaßen gefordert. Das Verkehrsthema ist besonders spannend für Kinder, die Autos, Züge, Flugzeuge oder andere Fahrzeuge lieben. Während des Gestaltens kann der Elternteil mit dem Kind über die abgebildeten Fahrzeuge ins Gespräch kommen – so wird die kreative Aktivität um ein gemeinsames Gespräch bereichert. Das Set bietet eine angeleitete kreative Beschäftigung, bei der das Kind trotzdem die Freude am eigenen Schaffen erleben kann. Das schrittweise Entstehen des Bildes sorgt für Erfolgserlebnisse – vor allem dann, wenn das anfangs noch einfache Motiv am Ende zu einem farbenfrohen, auffälligen Bild wird. Das fertige Kunstwerk kann auch als Dekoration genutzt werden. So kann das Kind seine eigene Arbeit stolz der Familie präsentieren oder das Bild als Schmuck für das Kinderzimmer aufhängen. Für wen ist das Set geeignet? Das Sandmal-Set – Verkehr eignet sich für Kinder, die gerne kreativ sind, Fahrzeuge mögen und offen für neue Gestaltungstechniken sind. Es ist eine gute Wahl für eine ruhige Beschäftigung, die Konzentration erfordert, für das spielerische Üben der Feinmotorik und Hand‐Augen‐Koordination sowie zum Gestalten eines eigenen Bildes mit Verkehrsmotiv. Verpackungsgröße: 20 × 26 × 4 cm5,69 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
MORAVIA Verkehrsinsel Außenring 200 cm (283.13.530)Einleitung Die MORAVIA Verkehrsinsel Außenring 200 cm ist ein Bauteil zur sicheren Gestaltung von Verkehrsinseln im Straßenverkehr. Eigenschaften • Modularer, halbkreisförmiger Außenring aus sortenreinem Gummigranulat \n• Besonders hohe Aufpralldämpfung im Vergleich zu Beton oder Kunststoff \n• Außenring kann direkt mit der Fahrbahn verschraubt werden \n• Hohe Stabilität ermöglicht Montage auch ohne Innenteile \n• Einfacher Transport und problemloses Handling vor Ort \n• Innenbereich variabel bepflanzbar oder mit Kies, Steinen, Split befüllbar \n• Kostengünstige und flexible Lösung zur Verkehrsführung \n• Schnelle und einfache Montage ohne Ladekran \n• Absorbiert Anfahrkräfte und schützt so Fußgänger und Verkehrsteilnehmer \n• Optionales Verkleben des Außenrings für Bereiche mit hohem Fahrzeugaufkommen möglich Anwendung • Absicherung und Markierung von Verkehrsinseln im Außenbereich \n• Einsatz auf Straßen und Verkehrsflächen zur Verkehrsführung \n• Verwendung bei temporären oder dauerhaften Verkehrsregelungen Lieferumfang • 1 x Außenring Verkehrsinsel, 200 cm (283.13.530)386,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung?
Welche Unterlagen braucht die Bank für eine Immobilienfinanzierung? Die Bank benötigt in der Regel Einkommensnachweise wie Gehaltsabrechnungen oder Steuererklärungen, um die Kreditwürdigkeit des Kreditnehmers zu prüfen. Außerdem werden Unterlagen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Darüber hinaus werden oft auch Kontoauszüge, eine Selbstauskunft und Informationen zu bestehenden Verbindlichkeiten angefordert. Es ist wichtig, alle erforderlichen Unterlagen vollständig und zeitnah einzureichen, um den Finanzierungsprozess zu beschleunigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.